
ANÁLISE | Ferro, ouro, alumínio, nióbio, estanho e zinco, responsáveis por pelo menos R$ 194 bilhões da produção mineral brasileira, ficaram na última categoria de prioridade do novo conselho federal. A decisão beneficia o regime de operações de gigantes como Vale, Anglo American, CSN, CBMM, Hydro, MRN, Alcoa, Nexa, Taboca, Kinross e AngloGold Ashanti, enquanto o governo promete ampliar a soberania e o controle sobre as cadeias minerais.
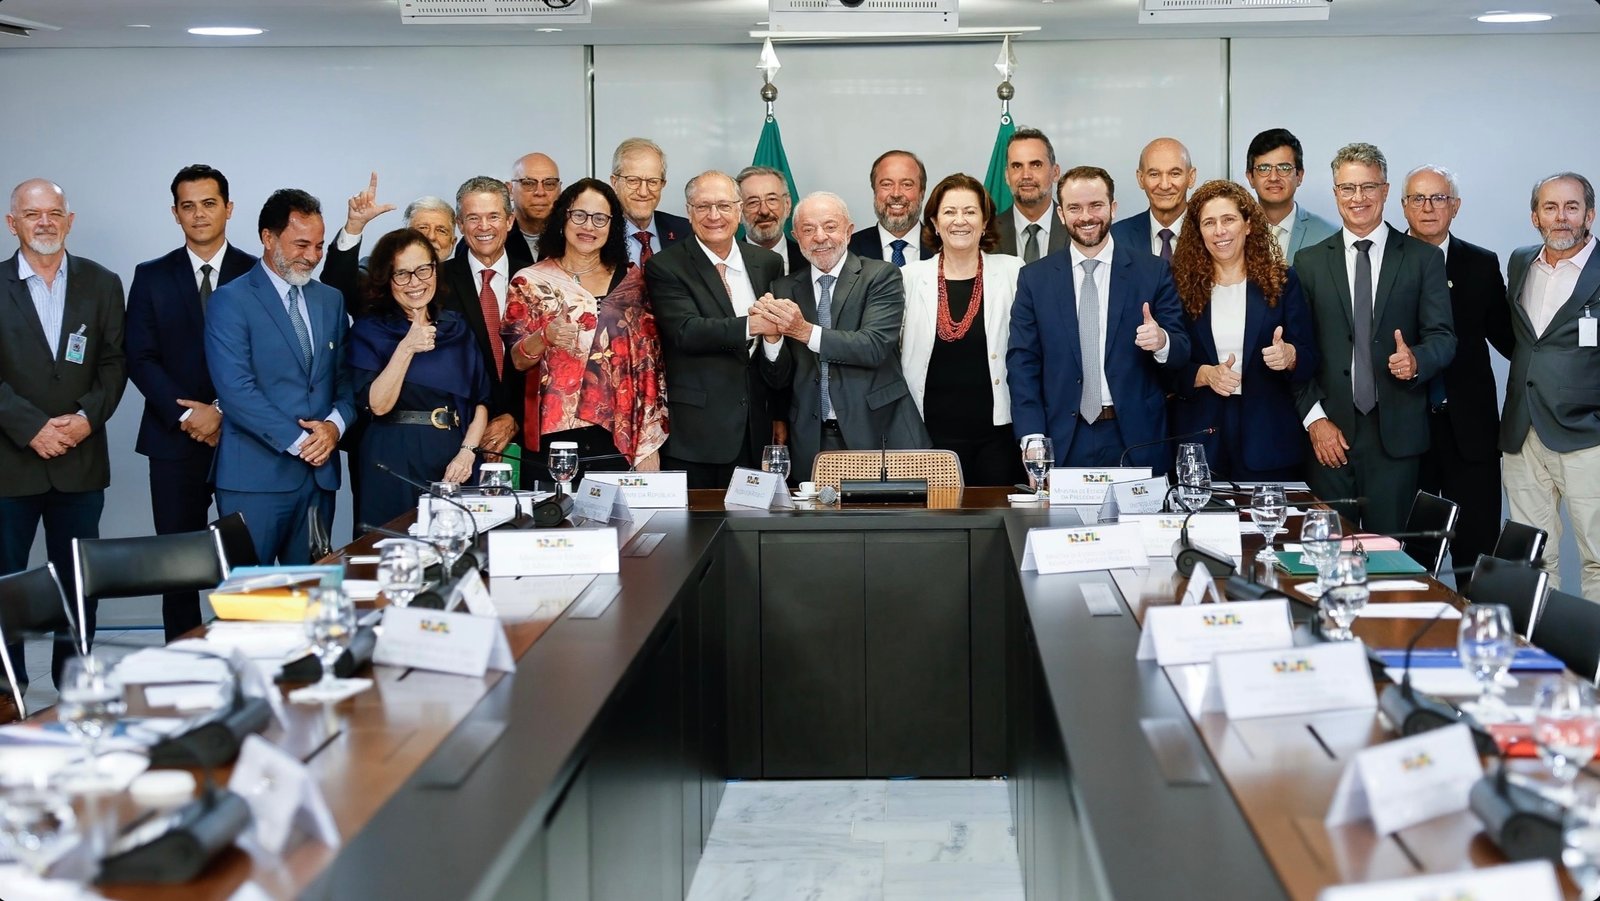
Conselho criado pelo governo Lula decidiu colocar na última categoria de prioridade da nova Política Nacional de Minerais Críticos e Estratégicos justamente as substâncias que sustentam a maior parte da indústria mineral brasileira. Ferro, ouro, alumínio, nióbio, estanho e zinco estão na Classe III da relação aprovada ontem, 5 de novembro, pelo Conselho Nacional para Industrialização de Minerais Críticos e Estratégicos (CIMCE), em Brasília.
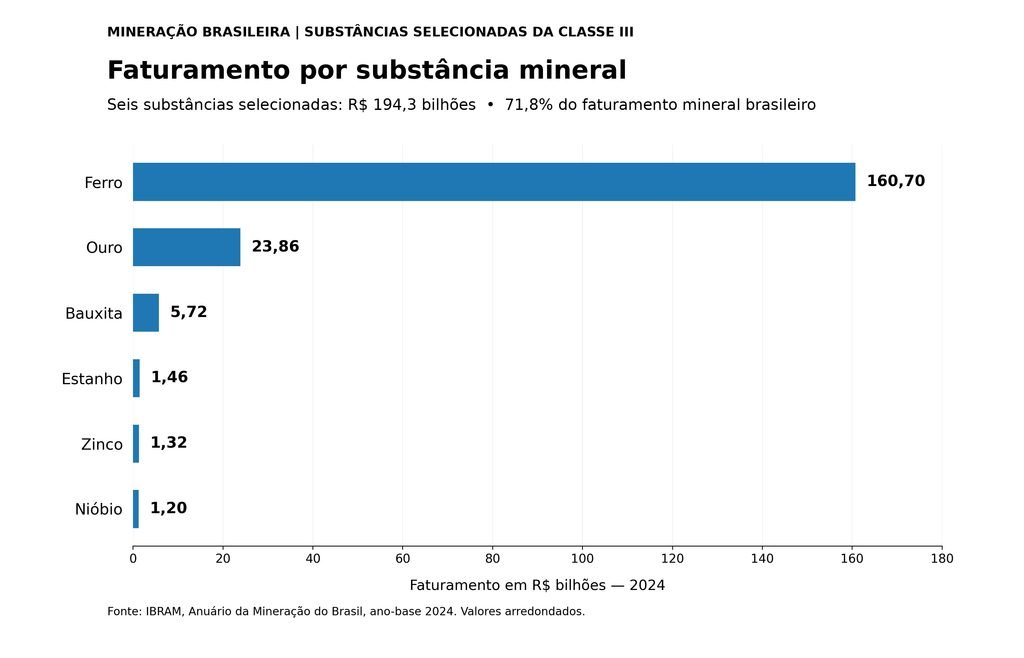
Somadas, essas seis substâncias movimentaram aproximadamente R$ 194,3 bilhões em 2024, equivalentes a 71,8% dos R$ 270,8 bilhões de faturamento do setor mineral brasileiro naquele ano. Os dados são do Anuário IBRAM – Mineração do Brasil, ano-base 2024, elaborado com informações da Agência Nacional de Mineração (ANM).
O alcance econômico da decisão é ainda maior quando examinamos o comércio exterior. De acordo com o Anuário Mineral Brasileiro 2025, da ANM, as exportações brasileiras das principais substâncias metálicas, incluindo produtos da indústria de transformação mineral, alcançaram US$ 59,9 bilhões em 2024. Desse total, cerca de US$ 52,8 bilhões corresponderam a ferro, alumínio, ouro, nióbio, estanho e zinco.
Isso significa que aproximadamente 88% das exportações desse conjunto de substâncias e seus derivados estão associados a minerais enquadrados na classe de menor prioridade.
O mecanismo foi criado para assegurar maior capacidade de intervenção do Estado em operações consideradas estratégicas à segurança econômica e geopolítica do Brasil. A decisão inicial do conselho, entretanto, sinaliza um tratamento mais brando para a parcela dominante da indústria extrativa nacional.
Reportagem de Pedro Lovisi, publicada pelo O Fator, lembra que a CBMM, maior produtora mundial de nióbio, não precisará submeter seus contratos comerciais à análise do novo colegiado. A triagem da Classe III ficará concentrada em eventuais mudanças de controle societário. É o caso de todas as empresas citadas aqui com as suas respectivas operações das substâncias incluídas na Classe III. A mesma lógica foi relatada pelo Broadcast, que acompanhou a reunião de instalação do conselho.
A repercussão sobre o nióbio é importante, especialmente diante da posição dominante do Brasil nesse mercado e de suas aplicações industriais e militares. A questão alcança, porém, um conjunto muito maior de empresas, substâncias, territórios e negócios internacionais.
A definição de minerais críticos, também referenciados como estratégicos, essenciais ou de transição, obedece a critérios discricionários de acordo com os interesses econômicos e políticos de cada país. A origem do conceito de minerais críticos remonta à Primeira Guerra Mundial, o que demonstra ligação relevante com o complexo-industrial militar até hoje.
“Críticos” normalmente designa minerais com escassez de produção e “estratégicos” o que cada país considera importante baseado em uma série de fatores, como é o caso do Brasil.
O Conselho atualiza a lista anterior do Brasil, que era de uma resolução do MME de 2021 e classifica os bens minerais selecionados em três classes de prioridade e efeitos regulatórios. As classes foram definidas com base em cinco parâmetros: risco geopolítico, concentração da oferta global, grau de substituibilidade, posição da indústria brasileira na cadeia e nível de dependência externa.
A classe I, de prioridade alta, agrupa substâncias de grande relevância nacional e alto risco geopolítico ou de suprimento, destinadas à atuação prioritária do Estado. Os minerais desta classe terão prioridade máxima nos instrumentos de fomento e passarão por triagem de controle acionário e de contratos de venda. A classe II reúne matérias-primas que exigem medidas de fortalecimento e redução de vulnerabilidades, contando com prioridade intermediária de fomento e submissão à triagem de controle acionário e contratos de venda. Na classe III estão minerais sujeitos a monitoramento estratégico contínuo, com baixa prioridade de fomento e triagem restrita ao controle acionário (sem controle sobre contratos de venda), caso das operações listadas aqui.
Minério de ferro é o caso mais relevante
Em 2024, o minério de ferro respondeu por R$ 160,7 bilhões do faturamento mineral brasileiro, segundo o IBRAM. Sozinho, representou 59,4% de toda a receita da indústria extrativa mineral.
A produção está fortemente concentrada nas operações da Vale, Anglo American e CSN Mineração, além de outras empresas presentes principalmente em Minas Gerais e no Pará.
Os dados da ANM indicam que a Vale respondeu por 73,03% do valor da produção brasileira de minério de ferro no universo considerado pelo anuário. A Anglo American aparece com 7,07% e a CSN Mineração com 6,60%.
Esse mercado representa também a principal fonte de arrecadação da Compensação Financeira pela Exploração de Recursos Minerais (CFEM), conhecida como royalty da mineração.
Somente o minério de ferro gerou aproximadamente R$ 5,58 bilhões em CFEM em 2024, equivalentes a 74,9% dos R$ 7,45 bilhões recolhidos pelo setor naquele ano, segundo o IBRAM.
A dimensão econômica do ferro, sua concentração produtiva, sua participação nas exportações e sua importância para a arrecadação federal, estadual e municipal tornam especialmente relevante a decisão de colocá-lo na categoria mais baixa de prioridade do novo conselho.
O ouro, segundo produto mineral em faturamento, também foi classificado na Classe III.
A mineração brasileira de ouro movimentou R$ 23,9 bilhões em 2024, respondendo por 8,8% do faturamento nacional. Entre as principais produtoras estão a Kinross Brasil Mineração, a AngloGold Ashanti e a Jacobina Mineração e Comércio, com operações que abrangem Minas Gerais e Bahia.
Trata-se de uma cadeia com características próprias de circulação internacional, investimento financeiro, concentração empresarial e desafios de fiscalização da origem do minério, especialmente nas regiões afetadas pelo garimpo ilegal.
O alumínio também ficou na última classe de prioridade. A produção mineral de bauxita, matéria-prima da indústria do alumínio, movimentou R$ 5,7 bilhões em 2024. Entre as maiores produtoras estão a Mineração Paragominas, controlada pela norueguesa Hydro, a Mineração Rio do Norte (MRN) e a Alcoa.
O valor da bauxita corresponde apenas à etapa extrativa considerada pelo IBRAM. A cadeia do alumínio abrange ainda produção de alumina, metalurgia e transformação industrial, atividades que ampliam consideravelmente sua importância econômica.
A lista inclui ainda o estanho, com R$ 1,46 bilhão de produção mineral em 2024, o zinco, com R$ 1,32 bilhão, e o nióbio, com R$ 1,2 bilhão na contabilização do IBRAM.
Entre as empresas relevantes nesses mercados estão a Mineração Taboca, a Nexa Resources, a CBMM e a CMOC Brasil.
Ao reunir apenas essas seis substâncias, encontramos 71,8% de todo o faturamento mineral de 2024.
Quase nove de cada dez dólares das exportações também ficaram na Classe III
O comércio exterior oferece outra dimensão importante. A ANM contabilizou US$ 59,9 bilhões em exportações de substâncias metálicas e produtos associados em 2024. A diferença em relação aos US$ 43,43 bilhões de exportações do setor mineral informados pelo IBRAM decorre dos distintos universos estatísticos, já que o levantamento da ANM abrange também produtos da indústria de transformação mineral.
No conjunto examinado pela agência, o ferro respondeu por US$ 40,2 bilhões em exportações, seguido pelo alumínio, com US$ 5,6 bilhões, cobre, com US$ 5 bilhões, ouro, com US$ 4 bilhões, e nióbio, com US$ 2,4 bilhões. Zinco e estanho acrescentaram aproximadamente US$ 300 milhões cada.
Somadas, as exportações de ferro, alumínio, ouro, nióbio, zinco e estanho alcançaram aproximadamente US$ 52,8 bilhões, correspondentes a 88,1% do valor exportado no recorte do anuário.
A China foi o principal destino dessas exportações, com compras de US$ 22,7 bilhões. Os Estados Unidos responderam por US$ 7,9 bilhões, seguidos pelo Canadá, com US$ 4 bilhões, Países Baixos, com US$ 2 bilhões, e Argentina, com US$ 1,8 bilhão.
Isso coloca a nova classificação do governo brasileiro no centro de relações comerciais estabelecidas com grandes potências industriais e compradores internacionais de produtos minerais.
O Brasil continua tendo no minério de ferro seu principal produto mineral de exportação, com vendas concentradas na China e em outros mercados asiáticos. O nióbio, por sua vez, é utilizado em ligas metálicas de alto desempenho e possui compradores importantes nas indústrias de defesa e tecnologia.
Ao enquadrar essas substâncias na Classe III, o governo optou por um grau de prioridade estratégica menor para a supervisão e o fomento dessas cadeias, mesmo diante de sua elevada participação nas exportações e de sua relevância para outros países.
A concentração econômica também é regional. Minas Gerais e Pará responderam juntos por 76,1% do faturamento mineral nacional em 2024, conforme o IBRAM. No recorte específico das substâncias metálicas e da grafita acompanhado pela ANM, a participação desses dois estados chegou a 83,4%. A classificação do CIMCE, portanto, alcança o núcleo econômico e territorial da mineração brasileira.
O que o governo pretende controlar
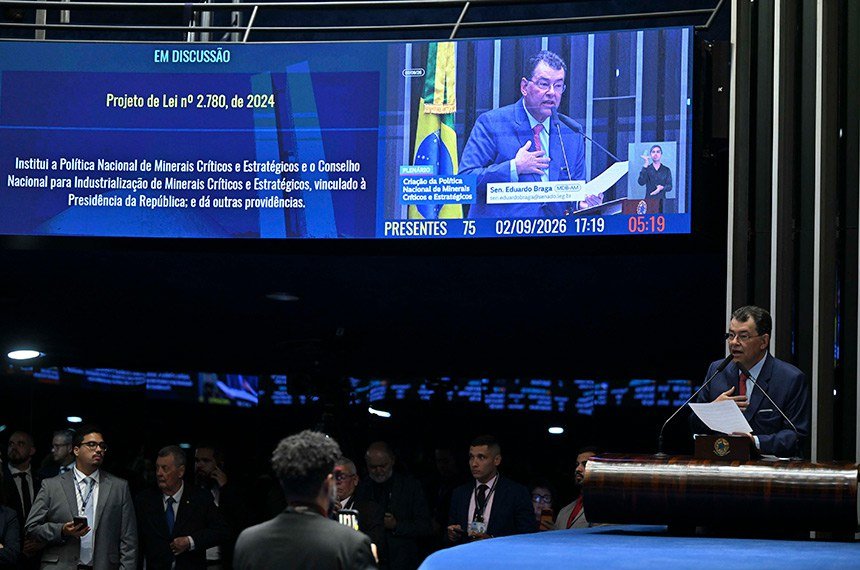
A Lei nº 15.506, sancionada em 16 de setembro de 2026, instituiu a Política Nacional de Minerais Críticos e Estratégicos (PNMCE) e criou o CIMCE, vinculado à Presidência da República.
Entre seus objetivos estão estimular o beneficiamento e a transformação industrial dos minerais no Brasil, ampliar a agregação de valor à produção nacional, fortalecer a autonomia tecnológica e assegurar maior proteção aos interesses econômicos e geopolíticos do país.
A legislação também estabeleceu um mecanismo de triagem e homologação de operações consideradas sensíveis, incluindo mudanças de controle societário de empresas detentoras de direitos minerários, participação estrangeira relevante, acesso a informações geológicas estratégicas e contratos internacionais de fornecimento capazes de afetar a segurança econômica ou geopolítica brasileira.
A amplitude desses dispositivos abriu uma discussão sobre a extensão do controle federal sobre contratos comerciais privados e investimentos estrangeiros no setor mineral.
Em 4 de novembro, o governo publicou o Decreto nº 13.146/2026, estabelecendo critérios para a classificação das substâncias em três níveis de prioridade.
Na Classe I, de prioridade alta, ficaram terras raras, grafita, lítio, níquel, cobalto, cobre, manganês, silício e urânio.
A Classe II, de prioridade média, recebeu tungstênio, cromo, vanádio, tântalo, titânio, fosfato, potássio e enxofre.
Na Classe III ficaram nióbio, estanho, ferro, zinco, ouro, magnésio, molibdênio, tório, alumínio e metais do grupo da platina.
O decreto estabelece que essa última categoria estará sujeita a monitoramento estratégico e reavaliação periódica.
Segundo as informações divulgadas após a primeira reunião do conselho, o tratamento previsto para a Classe III deverá concentrar o mecanismo de triagem nas operações de mudança de controle acionário, sem exigir a submissão ordinária de contratos comerciais de fornecimento ao colegiado.
A definição dos procedimentos de triagem e homologação dependerá de normas e decisões específicas do CIMCE e dos órgãos competentes. Ainda assim, a direção da política anunciada pelo governo estabelece uma diferença significativa entre a supervisão das cadeias consideradas prioritárias e o tratamento reservado à maior parte da produção mineral brasileira.
O ponto central é compreender se o governo conseguirá preservar os objetivos de soberania e interesse público previstos na lei ao estabelecer mecanismos mais restritos de análise para os mercados que movimentam a maior parcela dos recursos minerais nacionais.
A contradição entre prioridade industrial e soberania mineral
A decisão possui uma justificativa econômica que precisa ser considerada no contexto geral, mas que, ao contrário de eliminar dúvidas, escancara ainda mais a contradição.
Uma indústria consolidada, como a de minério de ferro, apresenta desafios diferentes daqueles enfrentados por segmentos incipientes de terras raras, lítio ou grafita de alta pureza.
A demanda por instrumentos de financiamento público, estímulo à inovação e desenvolvimento tecnológico tende a variar conforme a maturidade da cadeia produtiva, as barreiras tecnológicas e as necessidades de investimento.
Nesse sentido, é justificável que o governo estabeleça prioridades diferentes para a concessão de incentivos e para o desenvolvimento de novas capacidades industriais.
A dúvida aparece quando essa mesma classificação passa a determinar o alcance dos mecanismos de triagem de investimentos, operações societárias e contratos comerciais internacionais.
O fato de uma cadeia mineral estar consolidada, ser altamente lucrativa e ter grandes produtores privados não elimina sua relevância estratégica para o Brasil. Pelo contrário, aumenta.
O minério de ferro responde por quase 60% do faturamento mineral e aproximadamente três quartos da arrecadação nacional da CFEM. O ouro movimenta bilhões de reais e possui mercados financeiros globais. O alumínio é essencial para uma ampla variedade de setores industriais. O nióbio está associado a aplicações tecnológicas relevantes e a uma produção mundial fortemente concentrada no Brasil.
As necessidades de financiamento de uma empresa que já opera há décadas podem ser reduzidas em comparação com as de uma startup de processamento de terras raras. A avaliação de contratos capazes de afetar o abastecimento, o desenvolvimento industrial ou a segurança econômica envolve outras considerações.
Ao utilizar classes de prioridade que orientam tanto a concessão de incentivos quanto os mecanismos de acompanhamento estratégico, a política corre o risco de confundir duas dimensões distintas da atuação estatal.
Essa distinção é especialmente importante porque a legislação instituiu poderes de análise sobre operações que podem alterar o controle de direitos minerais e a destinação de produtos brasileiros.
Uma venda de participação societária, um contrato internacional de fornecimento de longo prazo ou um acordo de exclusividade podem produzir efeitos estratégicos diferentes, independentemente da classificação de prioridade de fomento atribuída ao mineral.
O caso do nióbio ilustra essa discussão.
A CBMM, controlada pela família Moreira Salles, opera um dos principais complexos produtores de nióbio do mundo, em Araxá, Minas Gerais, em associação com a Companhia de Desenvolvimento Econômico de Minas Gerais (Codemig).
O Brasil exerce posição dominante na produção global dessa substância, utilizada em ligas metálicas especiais, inclusive em aplicações militares. Segundo O Fator, o enquadramento do nióbio na Classe III atendeu a uma preocupação da empresa com possíveis interferências políticas em seus contratos.
Uma política mineral depende de decisões sustentadas e levará tempo para alcançar resultados
A criação de uma política nacional para minerais críticos e estratégicos representa um movimento institucional relevante depois de décadas de relativa ausência de planejamento industrial integrado para grande parte da mineração brasileira. Ou de leis, instrumentos e iniciativas que ficaram mais no papel que na prática, com o estado atuando em sociedade com o setor privado, sobretudo na captação de investidores, na facilitação de operações e na flexibilização de regras, como o licenciamento ambiental, reduzido em 2026 a mera formalidade.
É essa justamente a pressão do IBRAM, que afirmou em nota que pede ao governo que “priorize os estímulos fiscais e creditícios ao setor mineral para que a lei resulte efetivamente na expansão sustentável da produção e da industrialização dessas substâncias no país”, além de licenciamento ambiental ainda mais facilitado para projetos estratégicos, o que já foi assegurado.
A lei prevê instrumentos de financiamento, garantias públicas, estímulos tributários, pesquisa e desenvolvimento tecnológico, incentivos à transformação mineral e mecanismos de rastreabilidade.
Também incorpora objetivos socioambientais e estabelece a necessidade de contrapartidas para empresas beneficiadas por instrumentos públicos. Esses dispositivos, que carecem de regulação detalhada, podem contribuir para alterar a posição do Brasil nas cadeias internacionais de produção mineral, especialmente nos segmentos em que o país ainda exporta recursos naturais com pouco processamento industrial.
A classificação divulgada em 5 de novembro, entretanto, demonstra que os instrumentos de supervisão estratégica e de política industrial não necessariamente terão o mesmo alcance sobre as diferentes substâncias.
O governo deverá esclarecer quais operações continuarão obrigatoriamente sujeitas à homologação, quais contratos serão submetidos à triagem e em que condições empresas estrangeiras poderão adquirir participações relevantes em negócios minerários brasileiros.
Também será preciso demonstrar como a política pretende estimular a agregação de valor e a transferência de tecnologia, evitando que a classificação das substâncias funcione apenas como instrumento de distribuição de benefícios públicos.
A discussão sobre soberania mineral depende da capacidade do Estado de conhecer, acompanhar e, quando houver fundamento legal, intervir em operações que possam comprometer interesses nacionais relevantes.
O novo conselho terá de explicar por que a maior parte da riqueza mineral brasileira merece um grau reduzido de prioridade em sua política de supervisão, quais riscos pretende monitorar e como responderá caso operações comerciais ou societárias produzam impactos relevantes sobre a segurança econômica do país.
A promessa de soberania mineral será avaliada pela capacidade concreta de transformar a estrutura produtiva brasileira, distribuir os alegados benefícios econômicos da mineração, extremamente concentrados e responsáveis por fomentar a desigualdade, além de não entregar o que prometem e contar com generosos subsídios públicos, registrando sonegação altíssima de CFEM e dívidas multibilionárias de mineradoras que nunca são pagas, como mostramos recentemente em uma série de matérias especiais no Observatório.
É preciso assegurar que decisões estratégicas sobre recursos nacionais estejam verdadeiramente submetidas ao interesse público, não meramente ao capital privado e sua rede internacional de lobistas, pressão regulatória e faturamento e financiamento na casa dos trilhões de reais.
Descubra mais sobre Observatório da Mineração
Assine para receber nossas notícias mais recentes por e-mail.